
Durante los últimos años, pocas obligaciones fiscales han generado tantas dudas entre empresas y autónomos como VeriFactu.
Primero iba a llegar en unas fechas. Después se retrasó. Más tarde volvió a modificarse el calendario. Y finalmente, el Gobierno por motivos políticos aprobó un nuevo aplazamiento que trasladó la aplicación obligatoria a 2027.
Ahora, a fecha de la publicación de este artículo, estamos en septiembre de 2026.
Quedan apenas unos meses para que llegue el 1 de enero de 2027, fecha que afecta a las empresas contribuyentes del Impuesto sobre Sociedades.
Y la pregunta vuelve a estar encima de la mesa:
¿Esta vez va en serio?
¿Entrará realmente VeriFactu en enero de 2027?
¿Habrá una nueva prórroga?
¿Se está preparando algún cambio?
¿O las empresas que todavía no han hecho nada deberían empezar ya a prepararse?
La respuesta corta, basándonos en la normativa que está actualmente en vigor, es bastante clara:
A día de hoy, el 1 de enero de 2027 sigue siendo la fecha legal.
No hay una tercera prórroga aprobada. Pero merece la pena explicar qué ha ocurrido, qué puede pasar y, sobre todo, qué debería hacer una empresa ahora mismo.
Aquí conviene aclarar algo porque todavía existe bastante confusión. El calendario actualmente vigente establece dos fechas diferentes.
Tipo de contribuyente | Fecha límite actual |
Contribuyentes del Impuesto sobre Sociedades | 1 de enero de 2027 |
Resto de obligados incluidos en el reglamento | 1 de julio de 2027 |
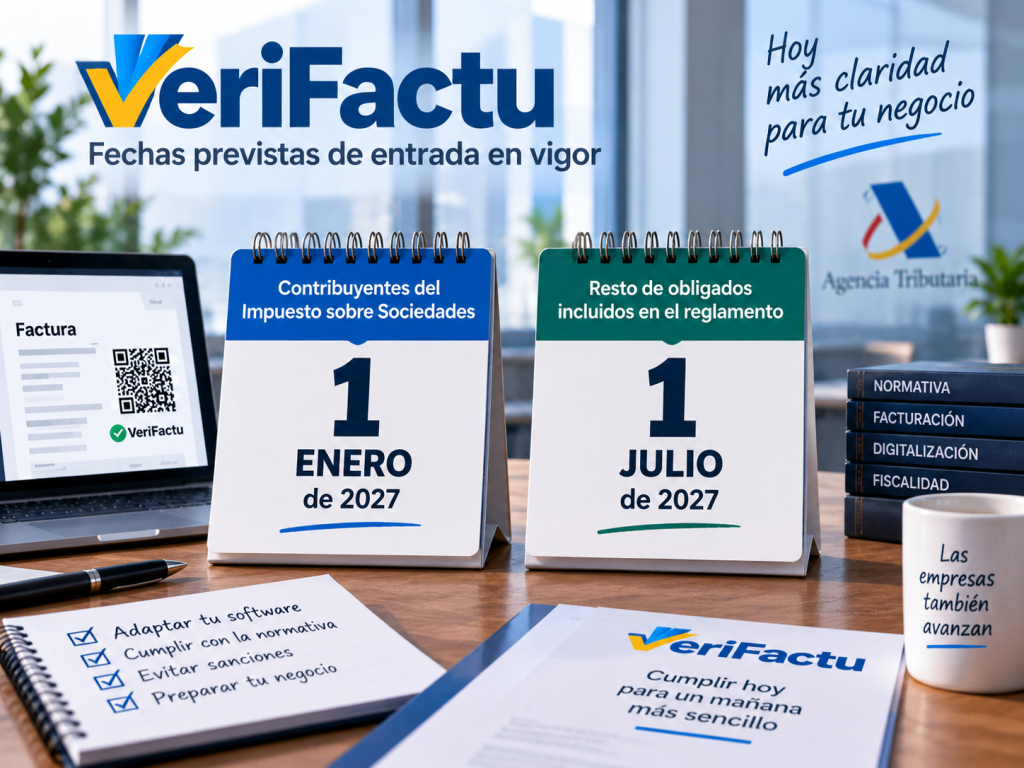
Es decir, una sociedad que tribute por el Impuesto sobre Sociedades no tiene hasta julio de 2027.
Su fecha es el 1 de enero de 2027.
Los autónomos y otros obligados que entren en el segundo grupo disponen de seis meses adicionales, hasta el 1 de julio de 2027. La propia Agencia Tributaria mantiene actualmente estas fechas en su documentación y preguntas frecuentes.
Y una precisión importante, cuando hablamos coloquialmente de «VeriFactu», estamos hablando en realidad de un conjunto de requisitos aplicables a los Sistemas Informáticos de Facturación (SIF).
AunqueAquí está una de las claves para entender lo que puede ocurrir ahora.
El calendario original ya había sufrido modificaciones.
Finalmente, el Real Decreto-ley 15/2025, de 2 de diciembre, volvió a modificar el Real Decreto 1007/2023 y amplió un año los plazos de adaptación.
El BOE justificó el nuevo aplazamiento, por la necesidad de adecuar los sistemas informáticos y favorecer una implantación ordenada y homogénea en el tejido empresarial. Aunque no fue mas que una excusa que tapaba motivos meramente políticos.
El Ministerio de Hacienda explicó entonces que las fechas que estaban previstas para 2026 se trasladaban a 2027.
Y esto es importante: El aplazamiento no eliminó VeriFactu.
Simplemente modificó las fechas en las que los sistemas deben estar adaptados. La normativa de fondo sigue existiendo.
Esta es probablemente la pregunta que más interesa ahora mismo.
Y aquí tenemos que diferenciar entre rumores, posibilidades y normativa aprobada.
A fecha de septiembre de 2026, no hay una nueva prórroga aprobada que haya cambiado el calendario vigente.
La AEAT continúa publicando información oficial con el 1 de enero de 2027 y el 1 de julio de 2027 como fechas de referencia.
Además, publicaciones recientes de septiembre de 2026 siguen tratando el 1 de enero de 2027 como la fecha de aplicación para las empresas sujetas al Impuesto sobre Sociedades.
Por tanto, actualmente hay que trabajar con una premisa muy sencilla, el 1 de enero de 2027 está vigente.
Otra cosa diferente es preguntarse si podría volver a modificarse.
Eso es imposible de descartar absolutamente porque las normas pueden cambiar, pero una empresa no debería tomar decisiones informáticas basándose en una posible prórroga que hoy no existe.
Es comprensible que exista esa sensación.
VeriFactu ha sufrido cambios de calendario y aplazamientos anteriores, y eso ha generado bastante incertidumbre entre empresas, autónomos y desarrolladores de software.
El último aplazamiento en concreto a escasos dias de la implantación definitiva ha dejado la sensación de que esto es un cachondeo. Y entiendo que si los empresarios ven que nuestros políticos no se toman esto en serio ¿Por que iban a hacerlo ellos?
Además, estamos hablando de adaptar una enorme cantidad de sistemas informáticos utilizados por negocios de todos los tamaños.
Desde una pequeña empresa con un programa instalado hace diez años hasta compañías con ERP, aplicaciones propias, integraciones con almacenes, TPV, contabilidad, comercio electrónico y otros sistemas.
No es simplemente instalar una actualización de Windows. En muchos casos hay que revisar procesos completos de facturación.
Por eso algunos sectores siguen planteando dudas sobre cómo será la implantación práctica.
Pero hay una diferencia fundamental. Que existan dudas no significa que exista una nueva prórroga.
Y actualmente no existe.
Una de las cuestiones que más confusión está generando es pensar que el aplazamiento de VeriFactu ha supuesto también un aplazamiento para los fabricantes de software. No es así.
Las especificaciones técnicas que deben cumplir los sistemas informáticos de facturación quedaron establecidas con la Orden HAC/1177/2024, que entró en vigor el 29 de octubre de 2024. La normativa estableció además un plazo específico para que los productores y comercializadores ofrecieran sus productos adaptados.
Lo que posteriormente se modificó fue el calendario de adaptación de los usuarios finales. El Real Decreto-ley 15/2025 trasladó las fechas de obligación al 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y al 1 de julio de 2027 para el resto de obligados incluidos en el reglamento.
Por eso, hay que distinguir dos cuestiones diferentes:
El software debía adaptarse a los requisitos técnicos establecidos por la normativa.
Las empresas y autónomos disponen ahora de más tiempo para cumplir obligatoriamente con esos requisitos.
Esta diferencia es importante porque la prórroga no significa que en 2026 haya aparecido una nueva adaptación técnica que los desarrolladores tengan que realizar. Lo que se ha modificado fundamentalmente es el calendario de exigibilidad para los usuarios.
Aquí es donde muchas empresas todavía tienen dudas.
El sistema informático que utilice una empresa para facturar tendrá que cumplir una serie de requisitos destinados a garantizar aspectos como:
Los registros de facturación deben estar encadenados de forma que puedan detectarse alteraciones o saltos en la secuencia.
Además, las facturas generadas mediante estos sistemas deberán incorporar un código QR con la información exigida por la normativa.
Esto cambia bastante la filosofía respecto a determinados programas antiguos.
Ya no se trata simplemente de: «Hago una factura, la guardo y si quiero mañana la modifico.»
El sistema debe mantener una trazabilidad que permita detectar determinados cambios.
Aquí está uno de los problemas que más estamos encontrando en muchas empresas.
Hay negocios que siguen trabajando con programas de facturación que tienen diez, quince o incluso veinte años.
Y mientras el programa siga funcionando, existe la tentación de pensar:
«¿Para qué voy a cambiarlo si funciona?»
El problema es que funcionar no significa necesariamente cumplir con la nueva normativa.
Un programa puede funcionar perfectamente para crear una factura y, sin embargo, no disponer de la arquitectura necesaria para cumplir los requisitos actuales.
Por ejemplo, puede no tener correctamente implementada la trazabilidad, el encadenamiento de registros o los mecanismos de seguridad exigidos.
En estos casos hay que ponerse en contacto con el proveedor del programa. Si el fabricante sigue existiendo y el programa tiene mantenimiento, lo primero es preguntar:
¿Existe una actualización compatible con VeriFactu/RRSIF?
Si existe, habrá que analizar cómo se instala, qué ocurre con los datos históricos y qué cambios supone.
Este caso es bastante más complicado. Y también bastante más habitual de lo que podría parecer.
Hay programas de facturación que fueron desarrollados por pequeñas empresas informáticas que ya no existen.
El cliente lleva años utilizándolo porque funciona. Pero llega 2027 y aparece un problema:
¿Quién adapta el programa?
Si nadie mantiene el software, puede que técnicamente no sea viable adaptarlo.
En ese caso puede ser necesario migrar a otro sistema.
Y aquí aparece una parte que muchas empresas están infravalorando: La migración de datos.
No se trata únicamente de instalar un programa nuevo.
Hay que estudiar cómo trasladar:
Una migración mal planificada puede generar muchos más problemas que la propia instalación del nuevo programa. Por eso no tiene demasiado sentido esperar hasta diciembre.
Este es otro tema que genera muchas preguntas.
Hay empresas y profesionales que utilizan Excel u otras herramientas sencillas para elaborar sus facturas.
Aquí hay que estudiar cómo se utiliza realmente la herramienta y si estamos ante un sistema informático de facturación sujeto al reglamento.
No conviene hacer una afirmación genérica del tipo «Excel es ilegal» porque la aplicación del reglamento depende del sistema utilizado y de la forma en que se desarrolla la actividad.
La propia AEAT explica que el reglamento se centra en los sistemas informáticos que soportan los procesos de facturación.
Por eso, si una empresa utiliza Excel para facturar, lo prudente es analizar su caso concreto y no esperar a enero de 2027 para descubrir que necesita cambiar de procedimiento.
Entonces la situación puede ser mucho más sencilla.
Lo primero es preguntar al proveedor:
«¿Mi versión está adaptada al RRSIF/VeriFactu?»
Y, sobre todo:
«¿Qué tengo que hacer yo como cliente?»
Porque que el programa esté preparado no significa necesariamente que el cliente pueda olvidarse completamente del proceso.
Puede ser necesario:
La adaptación informática no debería reducirse a pulsar un botón el 31 de diciembre.
Aquí es donde el plazo empieza a ser especialmente importante.
Imaginemos una empresa que decide en diciembre:
«Vale, cambio de programa.»
Hay que:
Y todo esto mientras la empresa sigue funcionando.
Por eso enero de 2027 no debería ser el momento de empezar el proyecto.
Debería ser el momento en el que el proyecto ya esté terminado.
Este es un aspecto que también conviene tratar con cuidado.
La Ley General Tributaria contempla sanciones relacionadas con la fabricación, comercialización y tenencia de sistemas informáticos que no cumplan los requisitos cuando deban estar certificados.
Para determinados supuestos de tenencia de sistemas no certificados, el artículo 201 bis contempla una multa fija de 50.000 euros por cada ejercicio.
La propia AEAT aclara además que la mera conservación de un programa antiguo utilizado únicamente para consultar históricos no equivale necesariamente a mantenerlo como sistema capaz de emitir nuevas facturas.
Esto es importante porque existe una diferencia entre guardar el histórico de un programa antiguo y seguir utilizándolo para facturar.
Por tanto, no se debería interpretar la sanción simplemente como «tener un programa viejo instalado».
Lo relevante es su capacidad y utilización como sistema de facturación en el momento en que resulte obligatorio.
Esto ya ha ocurrido anteriormente. Cuando se anunció el aplazamiento, muchas empresas respiraron tranquilas.
«Tenemos un año más.» Y ese año ha pasado. Ahora estamos en septiembre.
Para una empresa que ya dispone de un programa adaptado, probablemente el trabajo pendiente sea relativamente pequeño.
Para una empresa que necesita cambiar completamente de software, migrar datos y formar a sus trabajadores, la situación es muy diferente.
Por eso el retraso de VeriFactu no debería interpretarse como una invitación a esperar otro retraso. De hecho, el aplazamiento puede utilizarse justo para lo contrario, hacer la transición con tiempo y sin prisas.
A estas alturas, nosotros plantearíamos cinco pasos muy sencillos.
No basta con saber el nombre. Hay que conocer versión, proveedor y situación del mantenimiento.
Y hacerlo por escrito si es necesario. La pregunta debería ser muy concreta:
«¿El sistema que utilizo actualmente cumple los requisitos del RRSIF que serán exigibles el 1 de enero de 2027?»
Si el programa no tiene mantenimiento ni fabricante, hay que valorar alternativas.
La migración de datos y la formación son parte del proyecto.
El objetivo debería ser llegar a enero con el sistema funcionando, no empezar a descubrir problemas el primer día laborable de 2027.
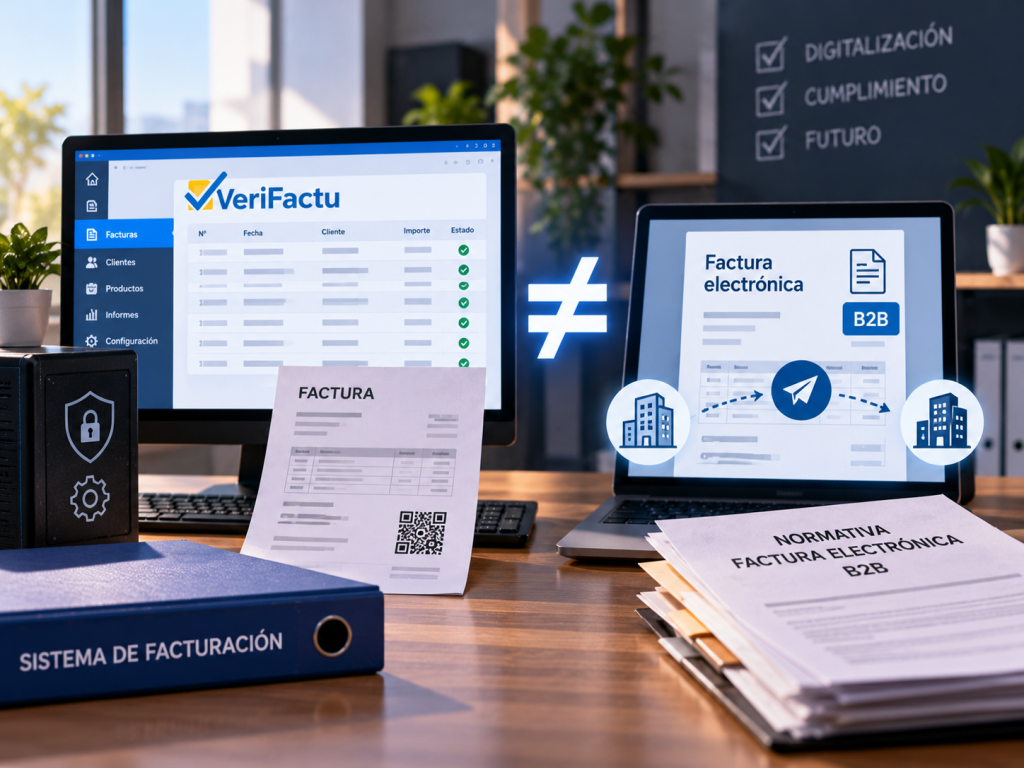
También conviene evitar mezclar dos conceptos que aparecen constantemente juntos.
VeriFactu afecta a los sistemas informáticos de facturación.
La factura electrónica obligatoria entre empresas y profesionales procede de otro marco normativo y tiene su propio desarrollo y calendario.
Son cuestiones relacionadas con la digitalización de la facturación, pero no son exactamente la misma obligación.
Por eso, cambiar el programa para adaptarse a VeriFactu no significa automáticamente que una empresa haya cumplido todas las futuras obligaciones relacionadas con la factura electrónica B2B.
En AGM llevamos tiempo trabajando con empresas que tienen una situación muy parecida: programas antiguos, sistemas que llevan años funcionando, datos históricos que no se pueden perder y procesos de facturación que forman parte del día a día de la empresa.
La solución no siempre tiene que consistir en empezar desde cero.
Primero hay que estudiar qué tiene actualmente la empresa.
Si su programa dispone de una actualización compatible, se puede valorar esa opción.
Si el software está obsoleto o su proveedor ya no existe, podemos estudiar una migración.
En AGM disponemos de un software de gestión general adaptado a VeriFactu y de un equipo de programación capaz de desarrollar módulos específicos cuando una empresa necesita algo que no viene de serie.
Además, somos especialistas en la migración de los datos desde programa anterior para que el cambio no implique perder el histórico ni rehacer el trabajo de años.
Porque al final, VeriFactu no debería convertirse en:
«Hay que cambiar el programa porque Hacienda lo manda.»
Debería convertirse en una oportunidad para preguntarse:
¿Tenemos el sistema informático que necesita nuestra empresa?
A día de hoy, no hay una nueva prórroga aprobada.
El calendario vigente establece:
1 de enero de 2027 → contribuyentes del Impuesto sobre Sociedades.
1 de julio de 2027 → resto de obligados incluidos en el reglamento.
Puede haber cambios normativos en el futuro. Eso es algo que nadie puede garantizar al cien por cien.
Pero tomar ahora una decisión informática basándose en la posibilidad de que aparezca una nueva prórroga sería apostar por algo que actualmente no existe.
Y si finalmente hubiera otra ampliación, una empresa que ya hubiera hecho el trabajo simplemente tendría más tiempo para utilizar un sistema preparado.
En cambio, si no la hay, la empresa que haya esperado hasta diciembre tendrá que hacer en pocas semanas lo que podría haber hecho tranquilamente durante meses. Y si eres una sociedad el 1 de enero en principio tienes que estar mandando facturas a la Agencia tributaria.
Por eso, a estas alturas, la pregunta ya no debería ser «¿se volverá a retrasar VeriFactu?».
La pregunta más útil es:
«¿Qué necesitamos hacer para estar preparados si el 1 de enero de 2027 sigue siendo la fecha?»
Y, con la normativa vigente hoy, esa es exactamente la situación con la que conviene trabajar.


