
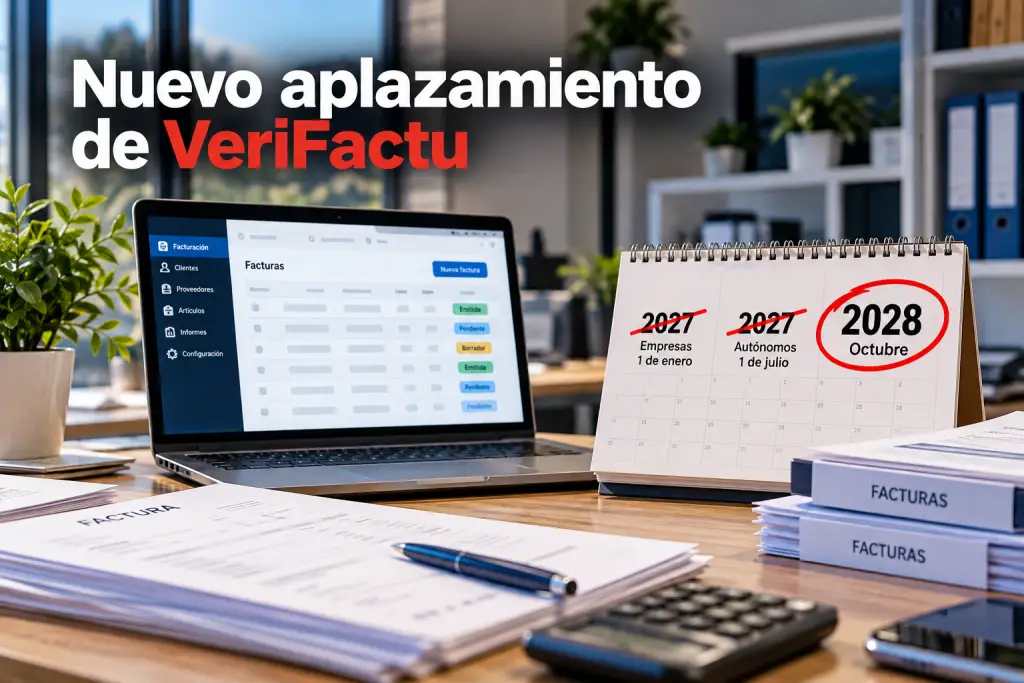
El calendario de VeriFactu vuelve a cambiar. El pasado 5 de octubre de 2026, el Ministerio de Hacienda anunció un nuevo aplazamiento de las obligaciones pendientes relacionadas con los sistemas informáticos de facturación, con la intención de trasladarlas hasta octubre de 2028. El objetivo declarado es coordinar su implantación con la de la factura electrónica obligatoria para pymes y autónomos.
La noticia supone un cambio importante para miles de empresas y profesionales que estaban preparando sus programas de facturación para las fechas previstas de 2027. Sin embargo, conviene distinguir entre el anuncio del nuevo calendario y su aprobación normativa definitiva. A fecha de 13 de octubre de 2026, el aplazamiento se ha anunciado oficialmente, pero las fechas de 2027 siguen siendo las recogidas en la normativa vigente.
El Ministerio de Hacienda ha comunicado su intención de aplazar hasta octubre de 2028 las obligaciones pendientes del Reglamento de sistemas informáticos de facturación, aprobado mediante el Real Decreto 1007/2023. La finalidad es hacer coincidir, en la medida de lo posible, la adaptación de los programas de facturación con la implantación de la factura electrónica obligatoria entre empresas y profesionales.
Hasta ahora, el calendario establecía dos fechas diferentes: el 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y el 1 de julio de 2027 para el resto de los obligados tributarios incluidos en el reglamento. El nuevo anuncio plantea trasladar las obligaciones pendientes hasta octubre de 2028, evitando
que muchas empresas tengan que afrontar dos procesos de adaptación en momentos distintos.
Es importante entender que no se ha anunciado la desaparición de VeriFactu ni la eliminación de sus requisitos. Lo que Hacienda ha comunicado es un cambio en el calendario previsto para su aplicación obligatoria. La finalidad de la normativa continúa siendo que los sistemas informáticos de facturación garanticen la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros.
La razón que ha dado Hacienda es la necesidad de coordinar dos cambios que afectan directamente a la facturación de las empresas: los requisitos de los programas de facturación y la futura obligación de utilizar factura electrónica en las operaciones entre empresarios y profesionales.
Aunque ambas iniciativas están relacionadas con la digitalización de la facturación, no son exactamente lo mismo. VeriFactu forma parte de la normativa que regula cómo deben funcionar los sistemas informáticos utilizados para emitir facturas. La factura electrónica obligatoria, por su parte, regula el formato y el intercambio de facturas entre empresas y profesionales.
La intención anunciada es que ambos calendarios converjan para reducir duplicidades y facilitar una adaptación más coordinada. Esta decisión afecta a la planificación de las empresas, pero no significa que las obligaciones técnicas de los programas vayan a desaparecer.
Esta es la principal cuestión que deben tener en cuenta las empresas. El anuncio de Hacienda es oficial, pero para sustituir legalmente las fechas que establece el reglamento es necesaria la correspondiente modificación normativa. Por tanto, no conviene confundir la fecha anunciada con una fecha ya consolidada en la legislación.
Situación | Fecha |
Empresas contribuyentes del Impuesto sobre Sociedades | 1 de enero de 2027, según la normativa vigente |
Resto de obligados tributarios afectados | 1 de julio de 2027, según la normativa vigente |
Nuevo aplazamiento anunciado por Hacienda | Octubre de 2028, pendiente de formalización normativa |
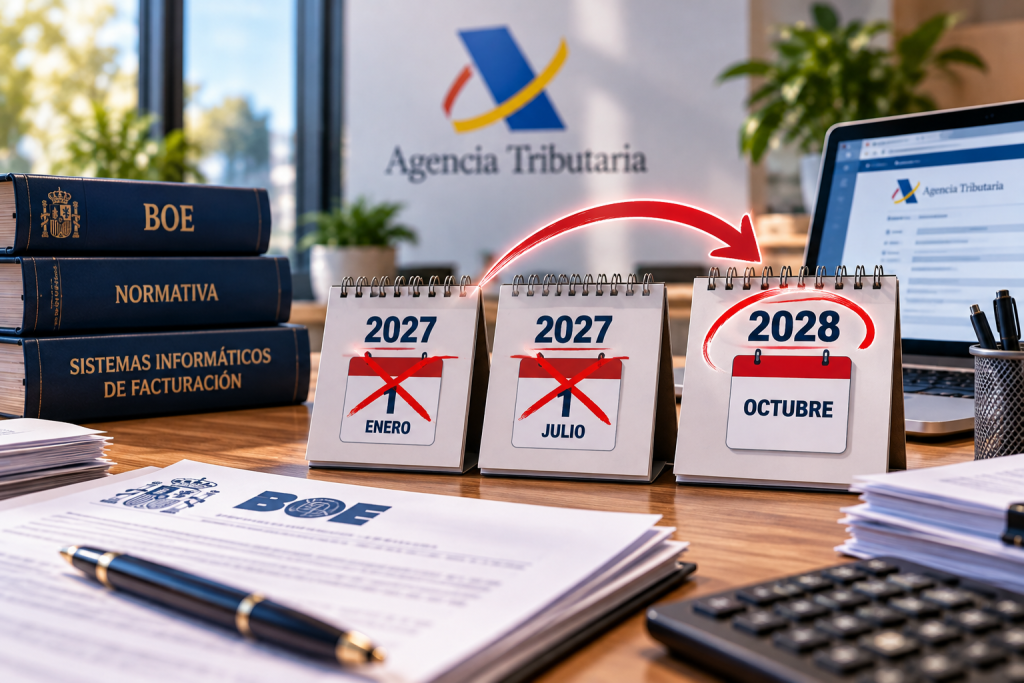
Las fechas actualmente vigentes proceden del Real Decreto-ley 15/2025, de 2 de diciembre. La modificación anunciada el 5 de octubre de 2026 debe formalizarse mediante la norma correspondiente para sustituirlas. Por eso, las empresas deben seguir las publicaciones del BOE y las comunicaciones de la Agencia Tributaria antes de considerar definitivamente cerrado el calendario.
Para una empresa que todavía no ha cambiado su programa de facturación, el anuncio puede ofrecer más margen para estudiar las alternativas, consultar con su proveedor y planificar la transición. También permite valorar con más perspectiva cómo encajar los cambios relacionados con VeriFactu y la factura electrónica, sin tomar decisiones precipitadas basadas únicamente en una fecha que está pendiente de formalización.
Para las empresas que ya han adaptado su software, el aplazamiento no significa que hayan tomado una decisión equivocada. Disponer de un programa preparado puede facilitar la organización de la facturación y evitar tener que
resolver el cambio con prisas cuando llegue la obligación definitiva. Además, el anuncio no implica que los requisitos técnicos hayan dejado de ser relevantes.
En ambos casos, lo razonable es aprovechar el tiempo adicional para comprobar qué solución utiliza la empresa, qué actualizaciones ofrece su proveedor y si el programa podrá acompañar los cambios normativos que finalmente se aprueben.
No es recomendable interpretar el anuncio como una invitación a olvidarse del asunto durante dos años. La fecha anunciada ofrece una perspectiva distinta, pero no elimina la necesidad de planificar la adaptación. Además, el calendario puede concretarse mediante nuevas disposiciones y conviene evitar que una empresa llegue al plazo definitivo sin haber comprobado si su sistema cumple los requisitos.
Si el programa actual tiene mantenimiento, lo primero es consultar con el proveedor si dispone de una versión adaptada y qué condiciones se aplican a la actualización. Si la aplicación es antigua, no recibe mantenimiento o su fabricante ya no existe, puede ser el momento de estudiar otras opciones y comprobar cómo se trasladaría la información histórica.
También conviene revisar qué datos se necesitan conservar, si pueden exportarse y qué posibilidades ofrece el nuevo programa. Hacer estas comprobaciones con tiempo permite planificar mejor el cambio y reduce el riesgo de encontrarse con dificultades cuando la adaptación sea obligatoria.
Uno de los motivos del anuncio es precisamente coordinar ambas normativas, pero eso no las convierte en una sola obligación. Adaptar un programa a los requisitos de los sistemas informáticos de facturación no equivale automáticamente a disponer de una solución que cubra todas las exigencias de la factura electrónica entre empresas.
La factura electrónica tiene su propio marco normativo y su propio calendario. La Orden HAC/1028/2026, publicada en el BOE el 5 de octubre de 2026, ha activado el cómputo de los plazos previstos para su implantación. Según la Agencia Tributaria, la obligación de expedir y recibir factura electrónica será exigible
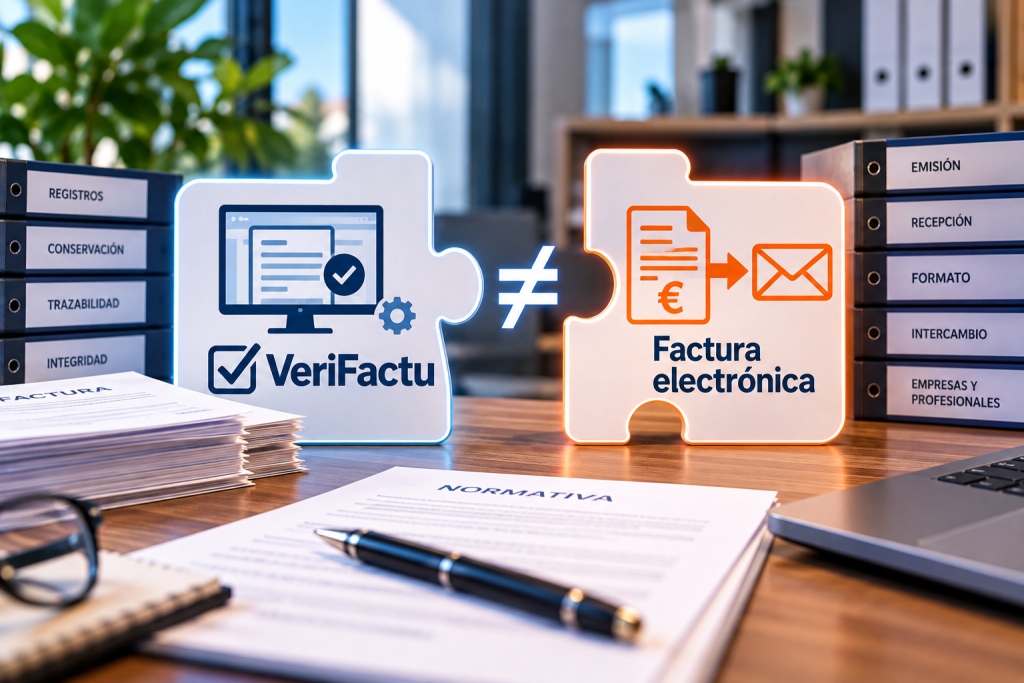
desde el 6 de octubre de 2027 para las empresas y profesionales que superen los ocho millones de euros de volumen de operaciones, y desde el 6 de octubre de 2028 para el resto.
Por tanto, antes de elegir o actualizar un programa de gestión, merece la pena comprobar qué obligaciones cubre realmente y qué adaptaciones podrían ser necesarias en el futuro. No basta con que una solución se presente como preparada para una normativa concreta: debe responder a las necesidades reales de la empresa y evolucionar conforme se aprueben los requisitos aplicables.
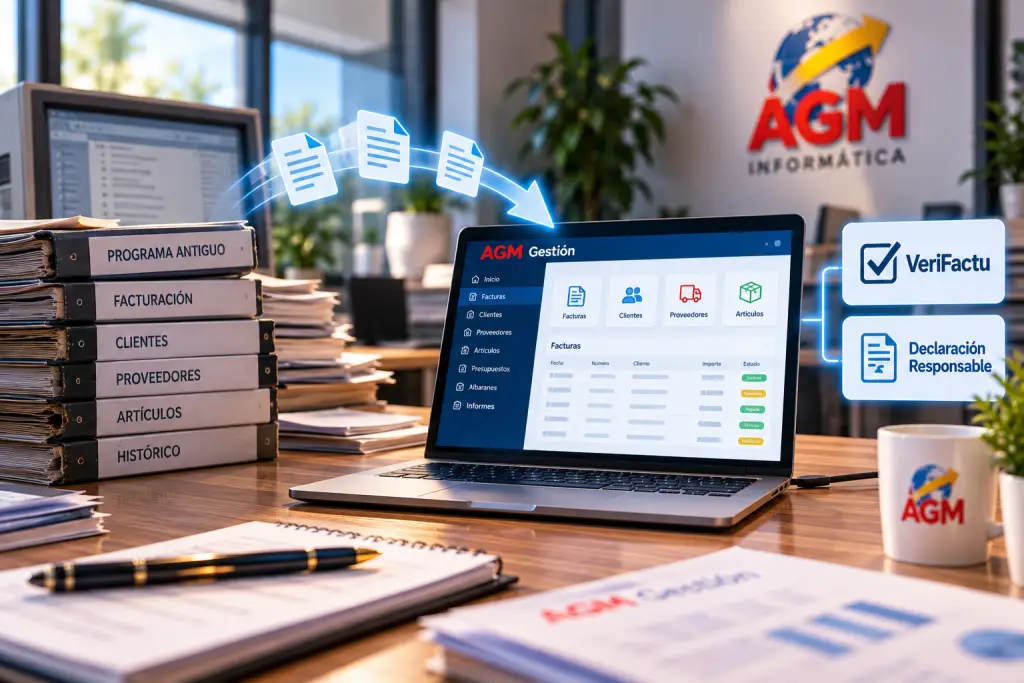
En AGM Informática estamos a punto de cumplir 40 años ayudando a empresas a mantener y evolucionar sus sistemas informáticos. En un contexto en el que vuelven a cambiar los plazos, nuestro consejo es no tomar decisiones precipitadas, pero tampoco dejar la planificación para el último momento.
AGM Gestión es nuestro programa de gestión adaptado a VeriFactu y dispone de la Declaración Responsable del Sistema Informático de Facturación. Además, podemos estudiar la migración de los datos de programas anteriores para que el cambio de aplicación no suponga empezar de cero ni perder información importante para la actividad del negocio.
Si tu empresa todavía utiliza un programa antiguo, no tienes claro qué actualización necesitas o quieres saber cómo prepararte ante los cambios de VeriFactu y factura electrónica, podemos estudiar tu caso y ayudarte a valorar las opciones disponibles.
El nuevo aplazamiento anunciado por Hacienda hasta octubre de 2028 cambia las previsiones con las que muchas empresas estaban trabajando. Sin embargo, a fecha de 13 de octubre de 2026, las fechas de 2027 siguen siendo las establecidas por la normativa vigente, a la espera de que se formalice el cambio anunciado.
La mejor decisión es mantenerse informado, comprobar las actualizaciones del proveedor y utilizar este margen para elegir una solución adecuada, sin confundir VeriFactu con la factura electrónica obligatoria. Una buena planificación permite adaptarse con menos prisas y tomar decisiones pensando en las necesidades de la empresa a largo plazo.
¿Tienes dudas sobre cómo afectará el nuevo aplazamiento a tu empresa? Contacta con AGM Informática y estudiaremos contigo la mejor forma de prepararte.


